
租樓一年花18萬元,住宅租金扣除上限是10萬元;符合指定育兒條件,最高可提高至12萬元。但這筆數字是用來減少計稅入息,並非退回10萬或12萬元租金。家庭預算真正要放入的是扣除前後的稅款差額。
基本住宅租金扣除自2022/23課稅年度起適用,育兒額外扣除則由2024/25年度起適用。本文於2026年10月6日核對現行規則,並非10月新增措施。要知道自己能慳幾多,可按「基本資格 → 額外資格 → 租期及家庭分配 → 稅款比較」逐步計。
先查租約同家庭身分,交咗租未必可以扣
這項扣除適用於薪俸稅或個人入息課稅。你或同住配偶須以租客身分,按合資格租賃繳付租金,租住處所亦須是你在香港的主要居所。一般私人住宅租約須為書面租賃或分租租賃,給予租客獨有使用權,並按規定加蓋印花。純口頭租約不符合資格;服務式住宅也要看實質合約,只有使用許可、沒有獨有佔用權的安排不能一概當作合資格租賃。
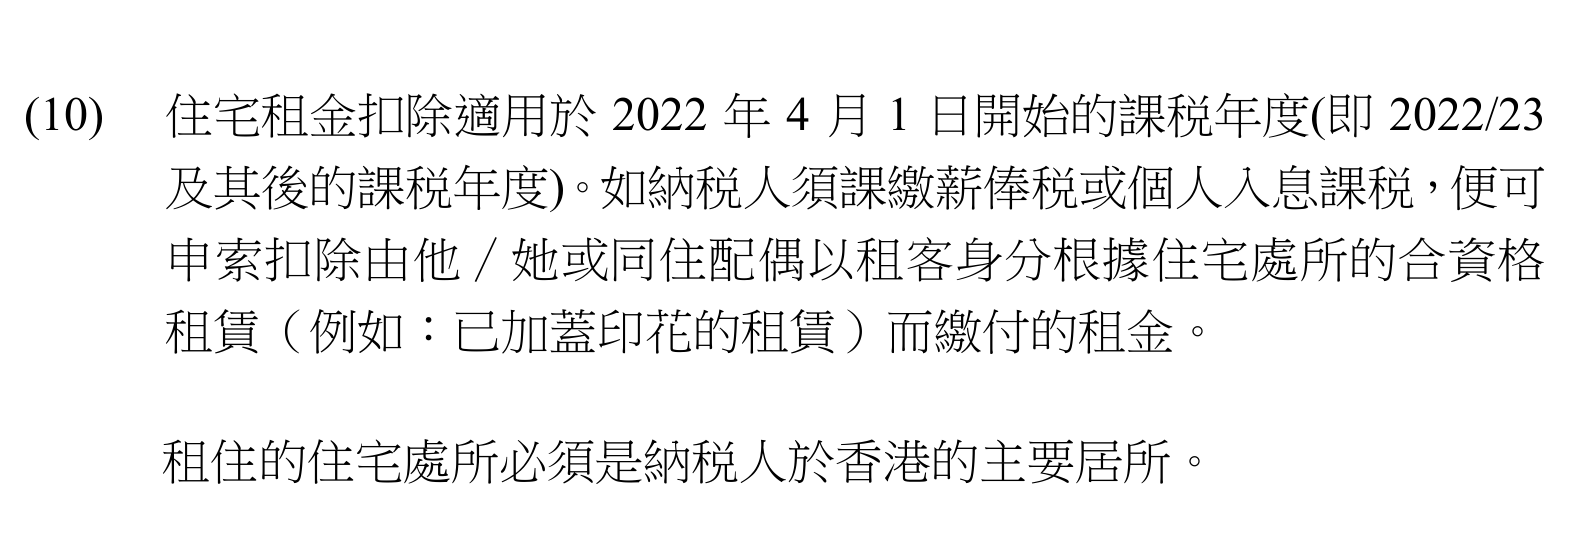
簽租約時應同時處理印花及收好證明書。未入伙或有免租期,不代表打厘印期限延後;可參閱租約簽署後30天期限與印花證明書核對方法。打厘印只是其中一項條件,還要核對以下身分及安排。
- 有香港住宅:你或同住配偶在相關期間是香港住宅的法定及實益擁有人,即使另外租樓住,該期間的租金也不獲這項扣除。年中完成買樓,要分開核對取得擁有權前後的期間。
- 僱主提供住所或退租金:你或同住配偶獲僱主或其相聯法團提供居住地方,或支付、退還全部或部分租金,相關期間不能再申索住宅租金扣除。僱主只退一部分,也不能把餘下自行承擔部分當作普通租金扣除。
- 公屋身分:你或同住配偶若是房委會或房協公共租住房屋的租客或認可佔用人,相關期間不獲扣除,不能因另租私人住宅而忽略原有身分。
- 關連業主:向自己或配偶的相聯者租樓,例如父母、子女、兄弟姊妹、合夥人或受控制法團,租金不獲扣除;有正式租約及付款也不能改變這項限制。
- 其他排除情況:租金已可按其他稅例條文扣除、同一期間已扣另一主要居所租金、處所或租賃用途被禁止,或租約附帶購買選擇權、購買權利或優先購買權利,均須特別核對。
租金也不等於所有住屋開支。若管理費、差餉等按租約由業主負責,並已包在租金內,可作租金的一部分;租客另行負責的水電、管理費等,不應自行加進申索租金。可退還按金亦不宜直接當成租金填報。
12萬元要過育兒條件,唔係有小朋友就自動加
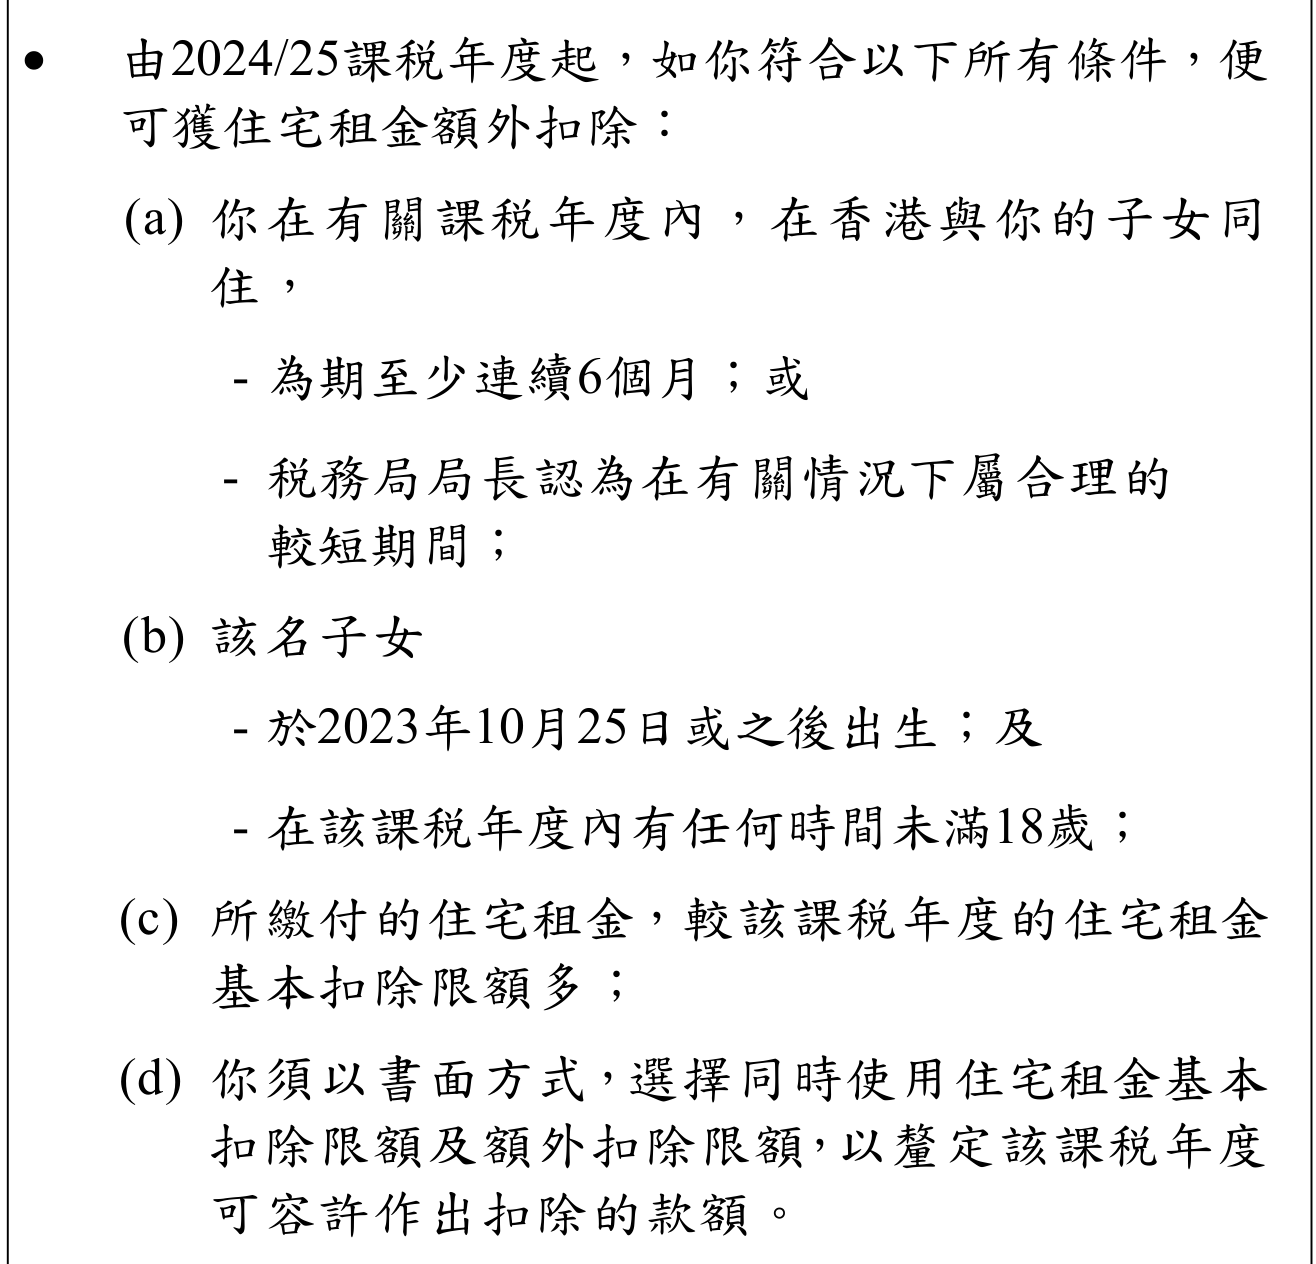
基本全年上限為10萬元,基本扣除不設申索年期上限。額外2萬元則有獨立條件,須同時符合:
- 在相關課稅年度於香港與子女同住至少連續6個月;若期間較短,須屬稅務局局長認為合理的情況,不能自行把例外當作已獲接納。
- 該子女於2023年10月25日或之後出生,並在該課稅年度內有任何時間未滿18歲。
- 合資格租金款額超過該年度適用的基本扣除限額。
- 以書面選擇同時使用基本及額外扣除限額。
例如全年合資格租金只有9萬元,即使育兒條件符合,可扣除款額仍是9萬元,沒有多出的2萬元可申索。租金為11萬元,符合全部額外條件,則最多扣11萬元,而非一定扣足12萬元。
額外扣除另有合共19個課稅年度的限制,年份可不連續;居所貸款利息及住宅租金經提高扣除共用這個年期計算,並不是兩邊各有19年。家庭若只比基本限額多付少量租金,應先算清該年的實際額外省稅,再決定是否選用。可用額外扣除資格及選擇說明逐項核對自己的情況。
租半年、同朋友合租,上限都要縮細
課稅年度由4月1日至翌年3月31日。計算某一年度的扣除額,要把租約合約期與該年度重疊的期間對齊;預付兩年租金,也不會把兩年扣除一次過放在付款當年。
在「單一租約、整段合資格、唯一租客、全屋作主要居所」的簡單情況,可扣除款額取該年度合資格租金與按租期調整後的上限兩者較小值。若有合租、部分用途或年中資格改變,要再分攤,不能直接套全年數字。
| 假設情境 | 相關年度租金 | 適用上限 | 可扣除款額 |
|---|---|---|---|
| 2025/26全年租住,月租15,000元,基本資格 | 180,000元 | 100,000元 | 100,000元 |
| 同一租約,另符合全部育兒額外條件 | 180,000元 | 120,000元 | 120,000元 |
| 2025年10月1日至2026年3月31日,月租20,000元,基本資格 | 120,000元 | 100,000 × 6/12=50,000元 | 50,000元 |
| 同一半年租約,另符合全部育兒額外條件 | 120,000元 | 120,000 × 6/12=60,000元 | 60,000元 |
上述均為規則示例,不是真實租務個案。最後一行還假設已符合該年度連續在港同住等額外條件;「半年租約」本身不會自動證明育兒資格。
與朋友合租時,即使你實際負擔較多租金,租約下的租金及扣除上限原則上按租客人數平均分配。例如兩名並非夫妻的租客全年合租、每月總租金20,000元,基本上各人的合資格租金為12萬元,各人的基本上限為5萬元,因此每人最多扣5萬元。多租一間房或搬屋,不等於每份租約都額外獲一個完整全年上限。
夫妻可協議分配,但合共上限唔會翻倍
已婚並同住的夫妻,可由其中一人申索全部合資格租金扣除,或協議分配;二人總額仍須受租金及相關上限約束。全年基本扣除合共最多10萬元,符合額外條件時合共最多12萬元,並非每人各扣12萬元。若雙方均選用額外扣除,額外部分合共也只限2萬元。
分配前應比較各自扣除後仍有多少應課稅入息。假設夫妻均符合基本資格、全年年租18萬元,甲扣租金前的應課稅入息實額為40萬元,乙為5萬元,二人分開評稅,其他項目保持不變,並只比較寬減前累進稅款:
- 10萬元全部由甲申索:甲由40萬元減至30萬元,寬減前稅款少17,000元。
- 甲乙各申索5萬元:甲少8,500元,乙由5萬元減至零、少1,000元,合共少9,500元。
這個算例顯示分配會影響家庭省稅,但不能一概說「薪金較高的一方一定最着數」:其他扣除、免稅額、標準稅率限制、合併評稅及個人入息課稅都可能改變結果。兩張報稅表的申索金額須對得上,不能重複填報同一筆租金。
扣10萬元慳幾多?要把扣除前後稅款重算
薪俸稅累進稅率依次為2%、6%、10%、14%及17%;首四級每級涵蓋5萬元應課稅入息實額,超過20萬元部分才按17%計。租金扣除可能跨越幾個稅階,因此「10萬元 × 17%」只在整筆扣除都落在17%稅階等前提下成立。
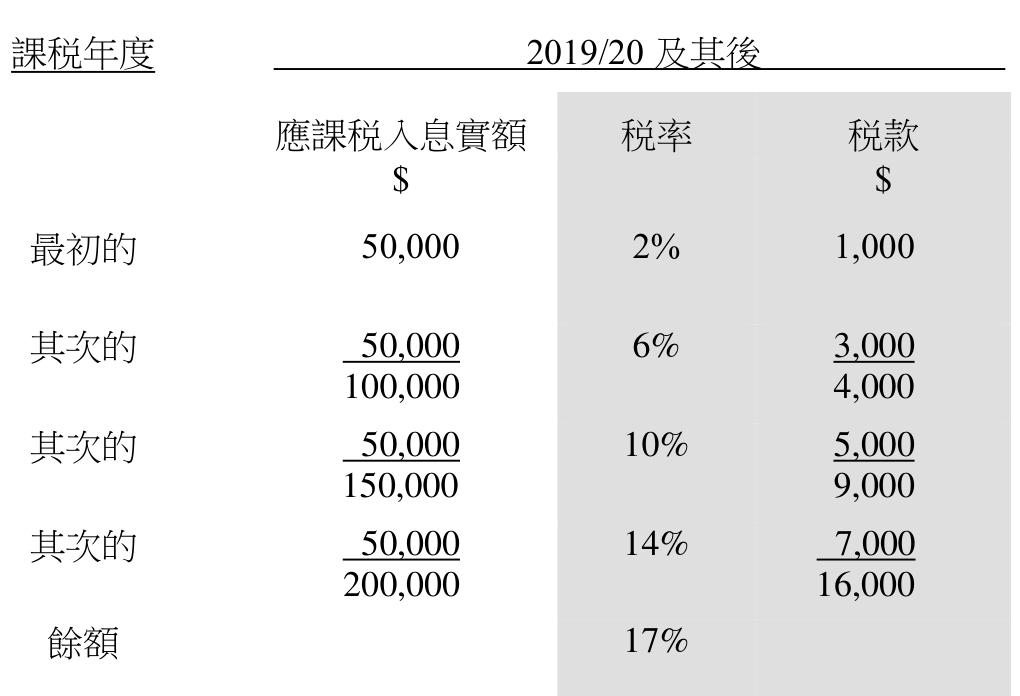
以下以申索前已扣除其他合資格項目及免稅額的「應課稅入息實額」作起點。假設全年租金足夠用盡相關上限、資格及申索均成立、標準稅率計算沒有更低結果,其他條件不變;數字是稅款寬減前的比較。
| 租金扣除前應課稅入息實額 | 未扣租金稅款 | 扣10萬元後稅款/省稅 | 扣12萬元後稅款/省稅 |
|---|---|---|---|
| 100,000元 | 4,000元 | 0元/4,000元 | 0元/4,000元 |
| 180,000元 | 13,200元 | 2,800元/10,400元 | 1,600元/11,600元 |
| 400,000元 | 50,000元 | 33,000元/17,000元 | 29,600元/20,400元 |
第二行扣10萬元後餘8萬元,稅款為首5萬元的1,000元,加其後3萬元按6%計的1,800元,合共2,800元。提高至12萬元後餘6萬元,稅款為1,600元,所以額外2萬元扣除只帶來多1,200元省稅。第三行因扣除前後均有足夠入息處於17%稅階,額外2萬元才可帶來多3,400元省稅。
若原本已無須繳稅,租金扣除不會變成一筆現金津貼,也不會把用不完的租金扣除結轉作日後補貼。最終稅款還須套用相關年度的稅款寬減及評稅安排;2025/26年度的100%稅款寬減每宗個案上限為3,000元,低稅額個案的最終差額可能小於表內數字。例如首行在該年度寬減後,未扣租金只繳1,000元,扣租金後為零,真正少付的是1,000元。
放入家庭預算時,先把年度省稅另列一項,不要直接把扣除上限從年租扣走。若最終省稅17,000元,攤作12個月預算約為每月1,417元,但租約上的月租仍要照付,省稅也不是每月由業主退款。
報稅前,把租約、租期同兩人的申索對好
保留已簽租約及印花證明書、付款紀錄,以及能證明主要居所的水電煤賬單或住戶文件。選用育兒額外扣除時,也要準備子女出生及在港同住的相關證明。提交報稅表時一般毋須一併提交主要居所證明,但須保留以供核查。
先列出該課稅年度內每份租約的起止日期、租客人數、可申索租金及適用資格期間,再與配偶確認各自申索金額。若申索後才收到租金退款,須在退款日期後3個月內書面通知稅務局,不能沿用未退款前的扣除額。可從住宅租金申索常見問題核對特殊安排,並利用薪俸稅扣除及計稅說明核對稅階與寬減。
正在揀租盤的家庭,可再比較沙田第一城租住與生活配套。能否負擔一個單位,先看每月租金、搬屋及日常現金流;租金扣稅則在確認資格及完整重算稅款後,才作為年度預算的減負項目。
本文由 HomeDash 家速 撰寫並授權轉載,並非置業28物業代理有限公司的意見或建議。內容只供一般參考,不構成法律、稅務、財務或投資建議;政策及數字可能已更新,請以政府及相關機構的最新公布為準。