
沒有固定月薪,但手上有存款、股票或物業,買樓仍可向銀行查詢以「資產水平」審批的按揭。不過,七成是按揭成數的監管上限,不是把你名下所有資產乘七成,便得出可借金額。先拿到銀行認可的資產值及負債計法,再核對目標物業估值、首期現金和日後月供,預算才有依據。
本文截至2026年10月6日核對相關資料,解釋普通資產審批按揭的預算方法。七成上限源於2024年10月16日的修訂,並非今年10月的新放寬;下文的資產折算、貸款額及息率均有明確假設,不是銀行報價或批核個案。
冇固定月薪,先問銀行用入息定資產審批
金管局的按揭常見問題把還款能力評估分為兩條路:收入審批看每月償還債務與收入的比例;資產審批則讓無法提供固定收入證明的人,以淨資產證明還款能力,銀行會索取淨資產及負債資料。
這對退休後仍有較充裕資產的買家,或沒有固定支薪紀錄的人,提供另一個申請方向。但收入不固定,不等於收入不能證明。若你是自僱人士,仍有稅單、業務收入及銀行流水,可先讓銀行比較兩種審批基礎,而不是一開始便放棄收入審批。
最有用的第一個問題是:「以我現有的收入紀錄和資產組合,你們接受哪一種審批?需要補甚麼文件?」一般網上月薪按揭計算機未必能回答資產審批的結果。金管局亦明確說明,是否批出及批出多少貸款,是銀行按風險作出的商業決定。
七成上限已放寬,但已有按揭仍要申報
2024年10月16日生效的物業按揭貸款監管通告,把以資產水平審批的按揭成數上限由六成提升至七成,適用於住宅及非住宅物業。同一輪修訂亦取消了申請人因已有其他物業按揭借貸或擔保,而須把適用按揭成數及供款與入息比率上限調低10個百分點的要求。
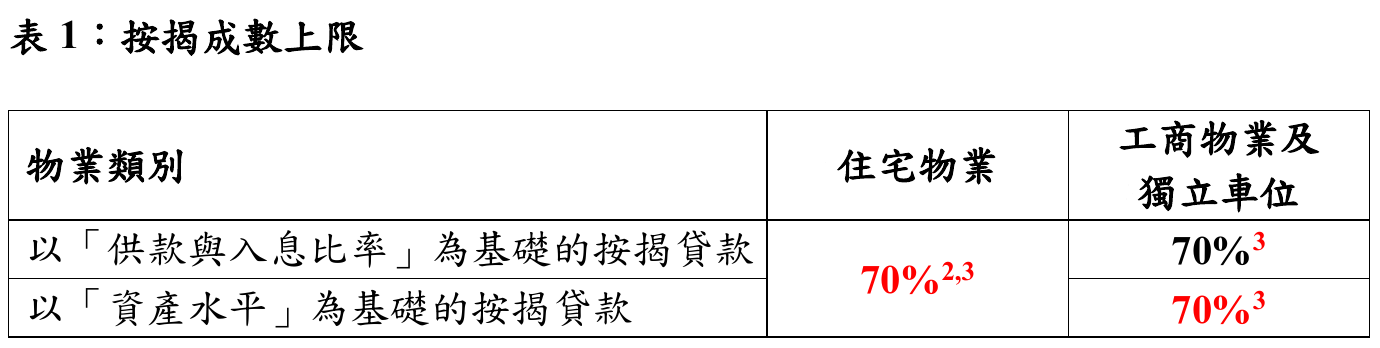
所以,若你讀到較早的銀行解說,說已有按揭便可能由七成減至六成,不應再把它當作現行統一監管規則。不過,取消額外減成數,不代表銀行不看原有欠款或擔保責任。它們仍可能影響認可淨資產、信貸審查及最終貸款額,銀行也可採取較審慎的內部政策。
同樣,不要把一般文章中的八成、九成按揭首期例子直接套進資產審批;涉及按揭保險或其他特別安排,要另外核對資格及審批基礎。
市值、折算值、淨值,要放在不同欄
一層樓市值600萬元,不等於銀行把600萬元全數計入你的資產;股票、基金或債券也未必按戶口顯示的市值全數認可。合資格項目、估值日期、折算比例及流動性要求,由銀行按資產及政策決定。銀行解說中的「物業只計一半」只是例子,不能變成所有銀行的固定公式。
整理資料時,可用以下四欄,讓銀行逐項確認:
| 欄位 | 需要確認的資料 |
|---|---|
| 名下資產及市值 | 存款戶口、物業、股票、基金及債券,列明持有人、幣種及資料日期。 |
| 銀行認可值 | 哪類資產接受、估值及折算比例,聯名資產按甚麼持有份額計。 |
| 抵押與負債 | 現有按揭結欠、其他貸款、信用卡欠款、已抵押資產及擔保責任。 |
| 可動用現金 | 哪些款項可在付款日前使用,哪些仍鎖在定期、抵押或未出售的資產內。 |
例如,一筆股票已抵押借款,不能只把股票市值填上,卻漏報抵押貸款或信貸額度。聯名資產、聯名債務和擔保,也不要自行假設全部平均攤分:資產的持有份額與債務責任未必相同,應把文件交銀行確認。
銀行的資產審批要求亦未必只看你是否夠付首期;有銀行的解說會把新購物業全價及印花稅等支出納入門檻。應問清楚它要求的資產覆蓋範圍,以及首期付出前後如何計算,不能把「資產多過三成首期」當作已符合貸款資格。
1,200萬市值的假設組合,認可淨值可以只剩740萬
假設某買家持有市值600萬元的物業、450萬元未抵押存款及150萬元證券;另外有80萬元現有物業按揭及20萬元其他貸款。為了展示折算的影響,本文自訂物業認可比例為50%、證券為60%,存款全數認可。這些比例只供計算示範,沒有代表任何銀行的承諾。
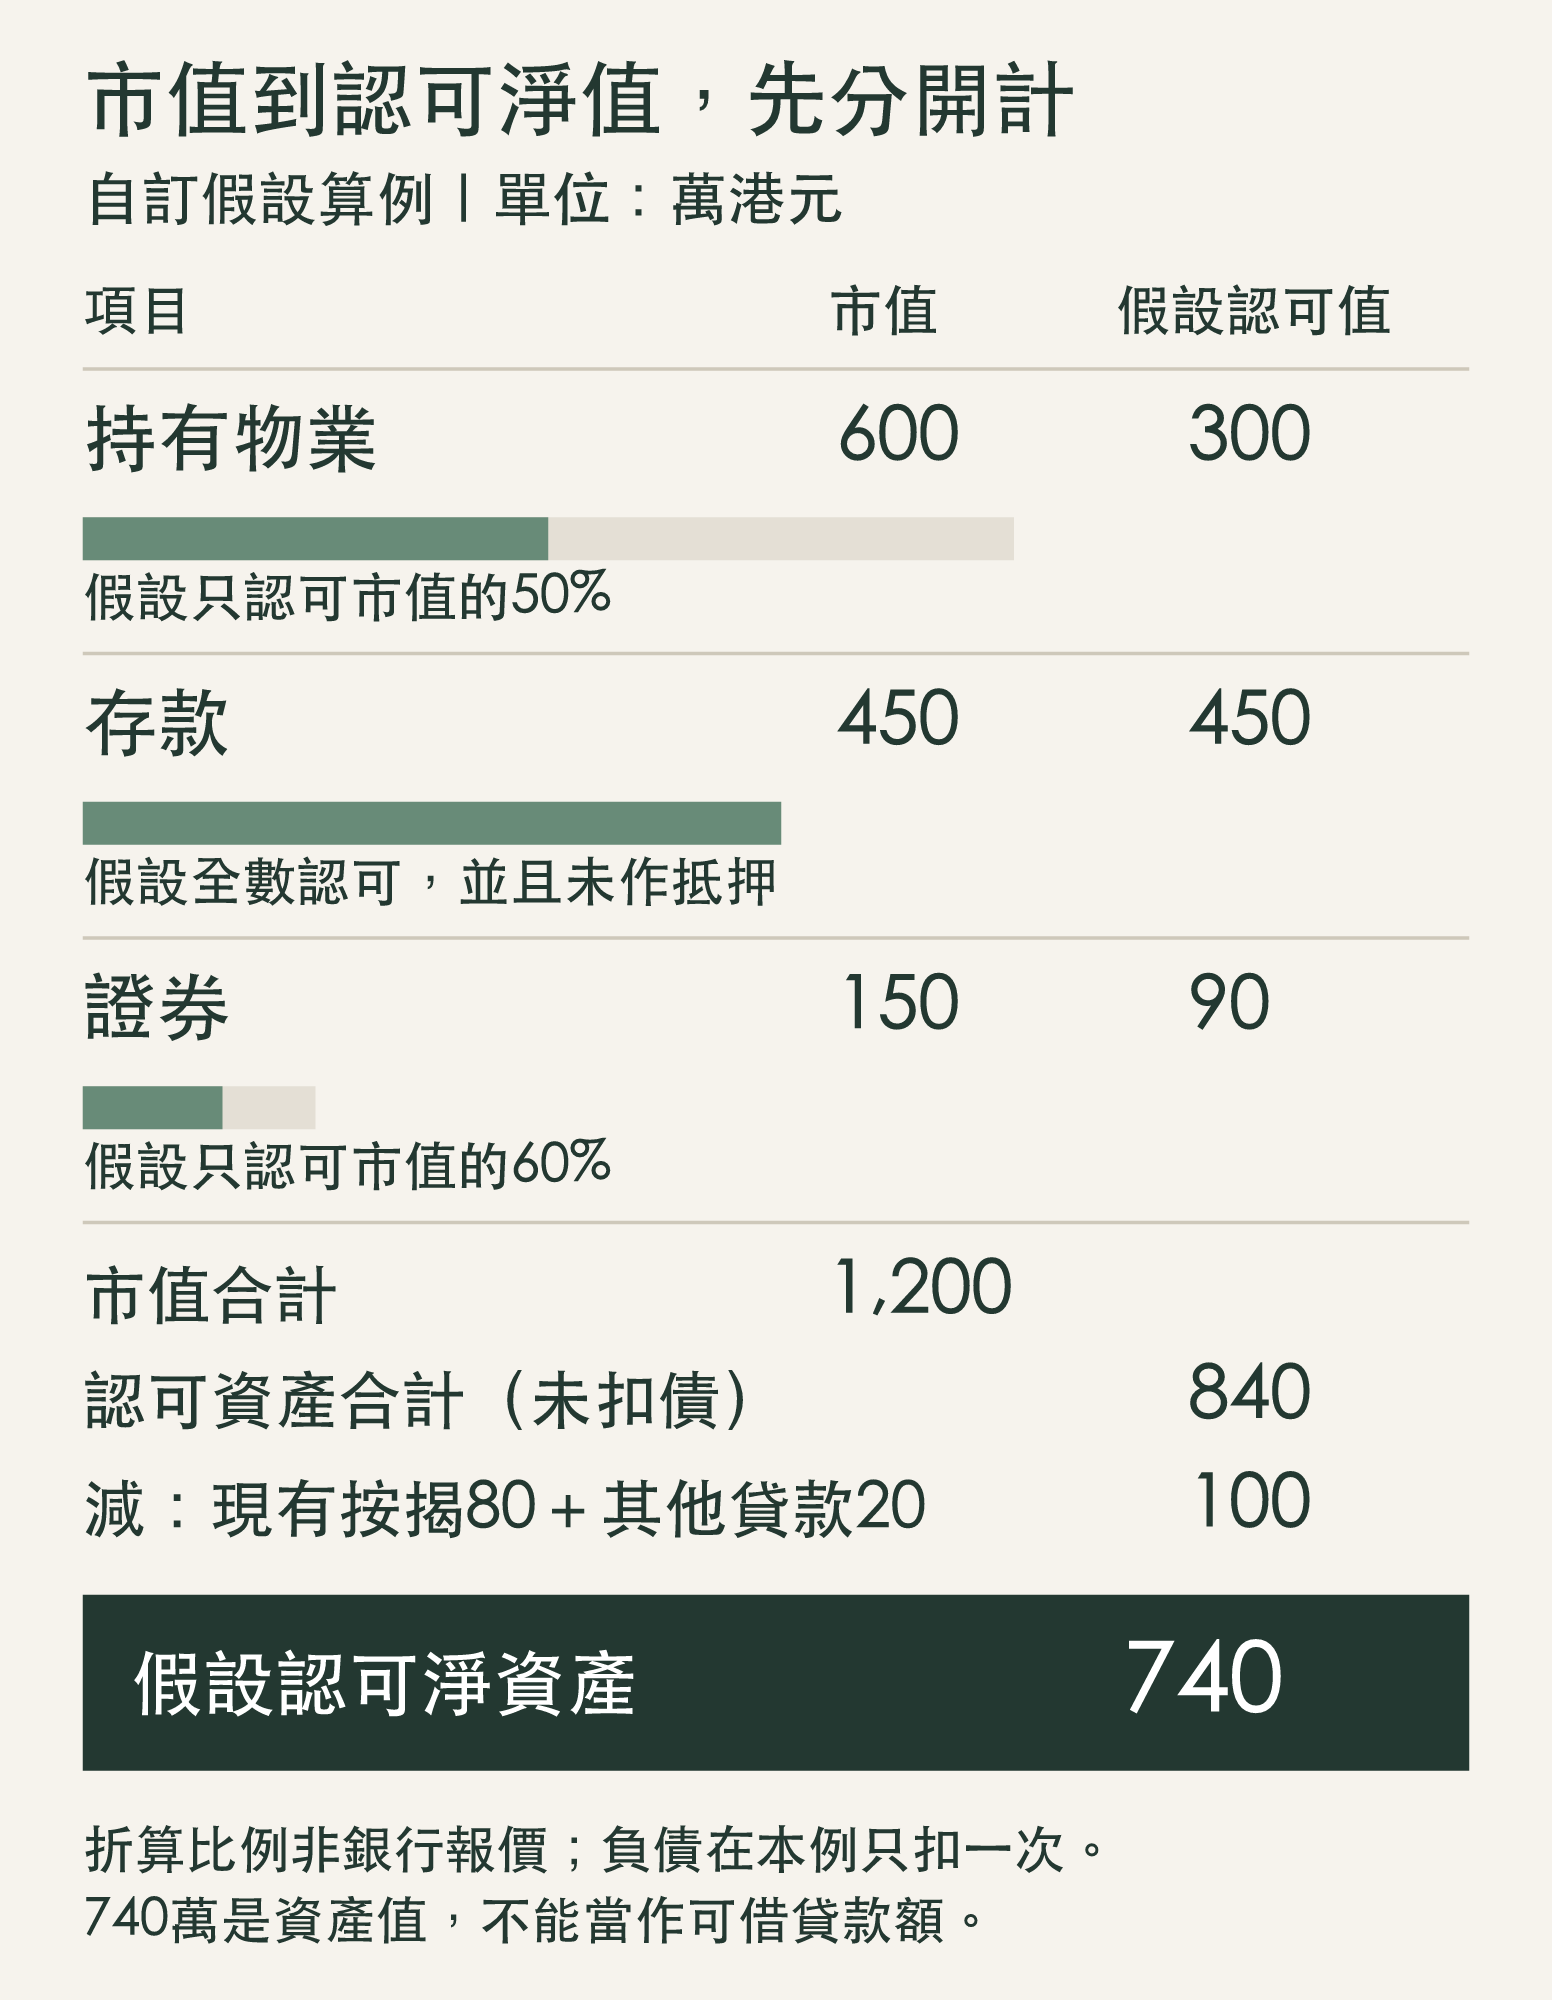
在這個算例,認可資產合計為300+450+90=840萬元;再扣80+20=100萬元負債,得出740萬元。現有物業按揭在本例只扣一次,物業的300萬元是未扣原按揭的折算值。如果銀行提供的數字已扣相關借款,便要先對齊口徑,避免再次扣除同一筆欠款。
這張表回答的是「哪些資產可能支持我的還款能力」,尚未回答「可以買幾貴的樓」。740萬元不能再乘七成當作借款額,也不能直接減去目標樓價,把餘額理解為銀行願意借出的貸款。是否足夠通過資產審查,仍要配合銀行的完整門檻及目標物業審批。
600萬買樓算例:先拿批款,再倒推要留多少現金
沿用同一買家的資產組合,假設準備買一個600萬元的住宅。若按揭計算基準亦為600萬元,七成對應420萬元;若銀行採用的基準只有560萬元,七成便是392萬元。銀行計算按揭成數時一般要核對成交價與估值的較低者,不能只用放盤價推算。
再假設銀行完成資產及信貸審查後,只同意借360萬元。這是自訂批款情景,並不是從740萬元淨資產自動推導出來。買家須自行支付600-360=240萬元樓價餘額,而不是原先以七成估計的180萬元。
| 資金項目 | 假設金額 |
|---|---|
| 樓價減實際批款:600萬-360萬 | 240萬元 |
| 稅費、律師費、代理佣金等另作預留 | 20萬元 |
| 成交後生活、供樓及突發開支儲備 | 60萬元 |
| 合計需要支付或保留的現金 | 320萬元 |
20萬元是算例中的合併預留,並非600萬元住宅的指定稅額或費用報價;應按自己的買賣條件逐項重算。60萬元儲備亦只是這位假設買家的自訂金額。若450萬元存款均可動用,在預留上述320萬元後,另有130萬元未分配;其中60萬元儲備仍在戶口內,只是不能再當作裝修或加碼買樓的預算。
這亦說明「有資產」與「付款日前有現金」的分別:持有的舊樓即使獲銀行認可,也不能直接支付訂金。若要先賣樓或出售證券,須把到帳日期及出售後的資產變化交銀行重新確認,不能同時把已花掉的存款或已售資產,留在原本的審批表內。
要細分買樓開支,可再查看HomeDash的400萬、500萬及600萬元買樓成本與首期比較;其中不同成數的算例,要按自己獲批的方案使用。
無固定月薪,月供安排更要落到實際資金來源
資產審批不會把每月供款變走。以360萬元貸款作例,假設年息全期維持3.5%、每月等額供款、沒有額外費用:20年期月供約20,879元,15年期約25,736元,10年期約35,599元。年期縮短,月供明顯上升;以上息率及年期都不是現行產品報價或可獲批承諾。
退休買家尤其要先問銀行可接受的還款期,再把退休金、租金、利息或計劃動用的儲蓄放進家庭現金流。若供樓要定期出售投資,便需想清楚跌市或租金中斷時如何接續。銀行認可你有還款能力,仍不等於這個月供水平適合你的日常生活。
落訂前,要拿到的是一組可核對的答案
把最新月結單、投資結單、現有按揭及其他貸款資料,以及目標物業交銀行作初步評估。一般申請還會涉及身份證明、買賣合約等文件;資產審批需要的補充證明,應另向銀行確認,不要以一般入息文件清單代替。
向銀行逐項問清楚:認可哪些資產、折算多少、哪些負債已扣除、要覆蓋哪些購樓支出、目標物業估值是多少、可批多少貸款及多少年、哪些資料變動會令結果失效。初步評估仍須分清條件與正式批核,簽臨約前先與銀行及律師核對未獲批足額貸款時的資金安排。
對沒有固定月薪的買家,最實際的起點不是把七成套進所有資產,而是把銀行認可淨值與可動用現金分開整理。拿到有條件的貸款額和年期後,再倒推樓價餘額、交易使費與生活儲備,才知道自己的買樓預算落在哪裏。
本文由 HomeDash 家速 撰寫並授權轉載,並非置業28物業代理有限公司的意見或建議。內容只供一般參考,不構成法律、稅務、財務或投資建議;政策及數字可能已更新,請以政府及相關機構的最新公布為準。